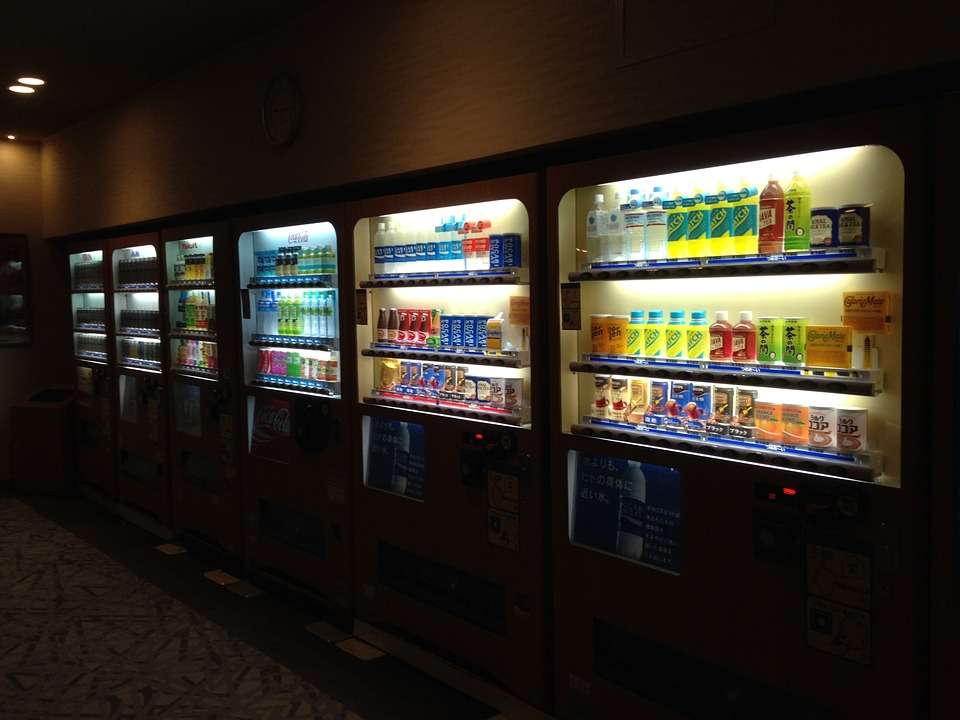
I soggetti che effettuano cessioni di beni o prestazioni di servizi tramite distributori automatici (Vending Machine) sono tenuti a rispettare l’obbligo di memorizzazione elettronica e trasmissione telematica all’Agenzia delle Entrate dei ricavi generati da tali apparecchi. Il termine di decorrenza del nuovo obbligo, è stato prorogato al 1 aprile 2017.
Le modalità di adempimento sono state specificate dalla stessa Agenzia delle Entrate che ha individuato le attività propedeutiche all’invio dei dati, le informazioni da trasmettere, il loro formato, nonché i meccanismi ed i processi di certificazione delle componenti software delle macchine attualmente esistenti.
Il provvedimento definisce, inoltre, i servizi attraverso cui gli operatori del settore, dunque non solo i Gestori delle Vending Machine, ma anche i produttori dell’hardware e del software interessati nel processo, potranno gestire le operazioni e monitorare i flussi trasmessi.
In mancanza di una definizione normativa di Vending Machine, per comprendere a quali tipologie di apparecchi è rivolto il nuovo obbligo occorre fare riferimento alla definizione offerta dal richiamato provvedimento, il quale la descrive come “l’apparecchio automatizzato che eroga prodotti e servizi su richiesta dell’utente, previo pagamento di un corrispettivo”, composto da:
– periferiche di pagamento: componente che gestisce le monete, banconote, chiavette, carte di debito o credito ed i sistemi di pagamento contactless;
– Sistema master: la scheda elettronica che raccoglie i dati dalle periferiche di pagamento, li memorizza e li trasmette ad altri apparecchi;
– distributore: l’erogatore dei prodotti selezionati, collegabile al Sistema master.
L’acquisizione dei dati dal Sistema master avviene periodicamente, a seconda della localizzazione e dell’utilizzo della Vending Machine (può assumere cadenza giornaliera, infragiornaliera, infrasettimanale, inframensile) in occasione del rifornimento dei beni da vendere e della raccolta del denaro presente nella cassetta monete.
Tale acquisizione avviene mediante il Dispositivo mobile, strumento dotato di connettività che preleva i dati dal Sistema master tramite collegamento wireless, via cavo o via transponder, e che – stante i nuovi obblighi – deve essere in grado di leggere, acquisire, trasmettere in uno specifico formato i dati contenuti negli stessi Sistemi master.
Aosta, 14 marzo 2017